
Acheter une voiture d’occasion expose à un risque simple : la panne coûteuse qui survient quelques mois après la signature. Remplacement d’un turbo, réfection d’une boîte de vitesses, défaillance électronique, les montants grimpent vite. La garantie panne mécanique promet de couvrir ces aléas moyennant un abonnement mensuel. Reste à déterminer si cette protection complémentaire apporte une vraie sécurité ou si elle fait doublon avec les garanties légales déjà en vigueur.
Garantie légale de conformité et vices cachés : le socle juridique souvent sous-estimé
Avant de s’intéresser à un contrat facultatif, il faut mesurer ce que la loi accorde déjà. Depuis 2022, la garantie légale de conformité pour un véhicule d’occasion vendu par un professionnel s’étend sur deux ans après la livraison. Durant les douze premiers mois, tout défaut constaté est présumé antérieur à la vente : c’est au vendeur de prouver le contraire, pas à l’acheteur.
Cette présomption réduit considérablement l’intérêt de souscrire une assurance panne mécanique dans les premiers mois suivant un achat chez un concessionnaire ou un négociant. La protection légale est plus robuste qu’un contrat commercial, car elle ne comporte ni plafond de remboursement, ni liste d’exclusions.
La garantie des vices cachés, elle, s’applique aussi aux ventes entre particuliers. Si la panne révèle un défaut grave que le vendeur connaissait ou aurait dû connaître, l’acheteur dispose d’un recours juridique. La difficulté réside dans la preuve, mais le droit existe. C’est un point que beaucoup d’acheteurs ignorent lorsqu’ils signent un contrat de garantie payant dès le jour de l’achat.
Contrat de garantie panne mécanique : ce que les conditions générales cachent
Les offres du marché fonctionnent par niveaux. Une formule d’entrée couvre généralement le moteur, la boîte de vitesses et la transmission. Les formules intermédiaires ajoutent le turbo, la climatisation ou le système d’injection. Les formules haut de gamme adoptent un principe de « tout sauf », où seules les pièces listées en exclusion ne sont pas prises en charge.
La différence entre ces niveaux se joue dans les conditions générales, et c’est là que la vigilance devient déterminante. Plusieurs clauses méritent une lecture attentive :
- Le plafond de prise en charge par sinistre et le plafond annuel, parfois trop bas pour couvrir une réparation lourde comme un remplacement de boîte automatique.
- La vétusté appliquée aux pièces : certains contrats ne remboursent qu’un pourcentage de la valeur des pièces, calculé en fonction de l’âge du véhicule.
- L’obligation de faire réaliser les réparations dans un réseau agréé par le garantiste, ce qui limite le choix du garagiste et peut allonger les délais.
- Les exclusions liées à l’entretien : si le carnet d’entretien n’est pas à jour selon le calendrier prévu par le constructeur, la garantie peut être refusée.
Ces restrictions ne sont pas anecdotiques. Les retours terrain divergent sur ce point : certains assurés obtiennent une prise en charge rapide et complète, d’autres se heurtent à des refus motivés par des clauses qu’ils n’avaient pas identifiées à la souscription.
Véhicule âgé ou à fort kilométrage : le vrai terrain de jeu de la garantie mécanique
Les offres récentes de garantie panne mécanique se sont recentrées sur un profil de véhicule précis : les voitures âgées ou à kilométrage élevé, celles qui ne bénéficient plus ni de la garantie constructeur ni d’une extension concessionnaire. Un véhicule de moins de trois ans couvert par la garantie du constructeur (deux ans chez la plupart des marques, trois chez Toyota, cinq chez Hyundai, jusqu’à sept chez Kia) n’a aucun besoin d’un contrat supplémentaire.
Le calcul change pour un véhicule de six ou sept ans, acheté entre particuliers, sans aucune couverture résiduelle. Sur ce type de profil, une défaillance du système d’injection ou un problème électronique peut représenter une facture supérieure à la valeur résiduelle du véhicule. La garantie panne mécanique prend alors tout son sens, à condition que le coût cumulé des cotisations reste inférieur au risque couvert.
Le piège du rapport coût-risque
Un contrat facturé quelques dizaines d’euros par mois représente, sur deux ans, un budget non négligeable. Si aucune panne ne survient, cet argent est perdu. Si une panne survient mais tombe dans une exclusion, il est aussi perdu. Le contrat n’est rentable que si la panne couverte dépasse le total des cotisations versées, franchise déduite.
Pour un véhicule fiable et bien entretenu, les données disponibles ne permettent pas de conclure que la souscription soit systématiquement avantageuse. En revanche, pour un modèle connu pour ses fragilités mécaniques (certaines motorisations diesel à injection haute pression, boîtes robotisées à double embrayage), le risque statistique de panne lourde justifie davantage l’investissement.
Garantie panne mécanique et assurance auto : deux logiques distinctes
Une confusion fréquente consiste à assimiler la garantie panne mécanique à une option de l’assurance auto. Les deux obéissent à des logiques différentes. L’assurance auto couvre les dommages liés à un accident, un vol ou un événement extérieur. La garantie panne mécanique couvre les défaillances internes du véhicule, sans lien avec un sinistre routier.
Certains assureurs proposent une option « panne mécanique » intégrée à leur contrat auto, souvent avec des conditions plus restrictives qu’un contrat dédié. D’autres acteurs, indépendants des compagnies d’assurance, se spécialisent dans ce type de couverture avec des formules plus modulables. Comparer les deux approches suppose de mettre en regard les exclusions, les plafonds et le réseau de réparateurs agréés.
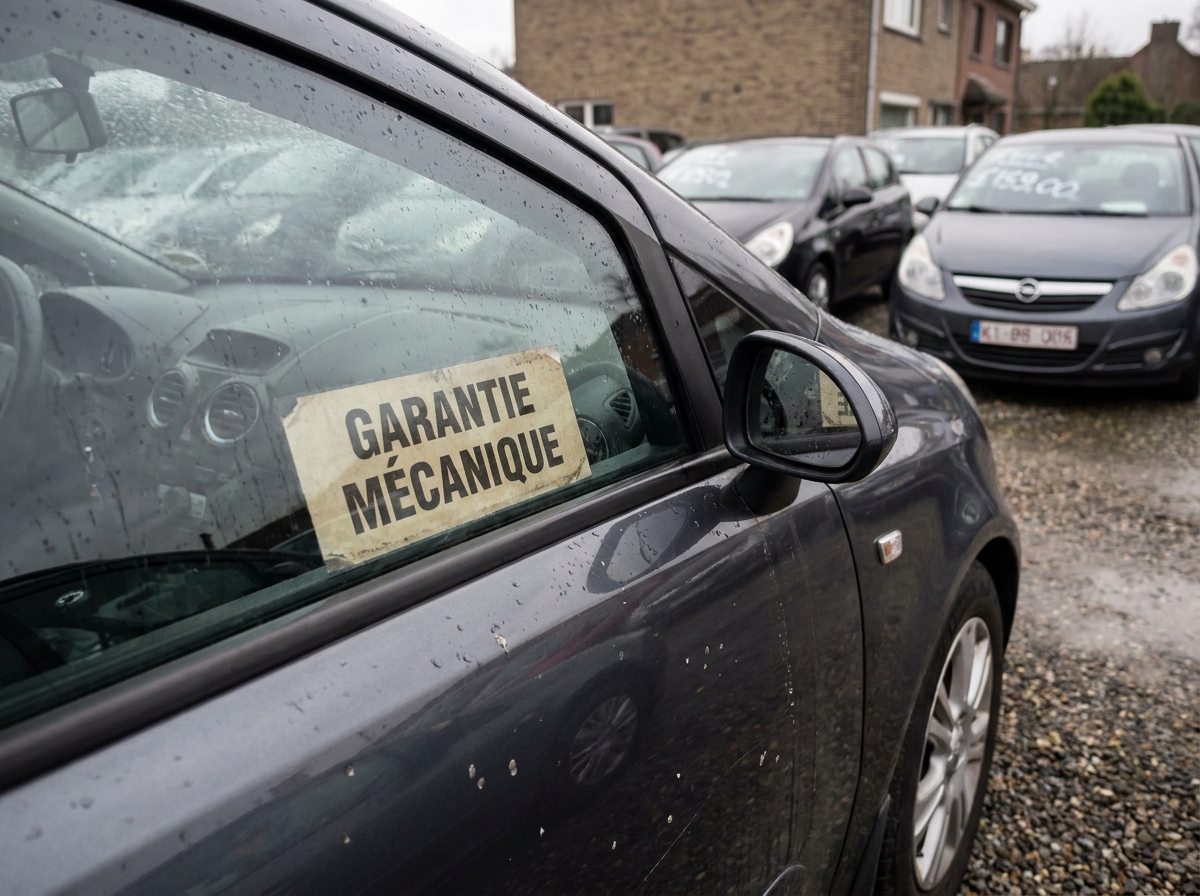
La garantie panne mécanique n’est ni un luxe ni une arnaque. Sa pertinence dépend de trois variables : l’âge et le kilométrage du véhicule, l’existence ou non d’une garantie légale encore active, et la fiabilité connue du modèle. Un acheteur qui prend le temps de lire les conditions générales, de vérifier les plafonds et d’évaluer le coût cumulé sur la durée du contrat dispose de tous les éléments pour décider en connaissance de cause.


